留言
俱乐部估值行业集中度提高,资本布局更重头部
俱乐部估值行业集中度提高,资本布局更重头部,正在改变足球产业的权力地图。皇马、曼联、巴萨、利物浦、曼城、拜仁和巴黎圣日耳曼等名字反复出现在高估值榜单,而中小俱乐部获得战略资本的难度上升。这个变化值得关注,因为估值不只反映账面财富,也决定转会、球场和青训资源的流向。
过去几个赛季,欧洲足球俱乐部股权交易明显向头部集中。切尔西在托德·伯利财团入主后估值抬升,曼联将少数股权售予吉姆·拉特克利夫爵士,利物浦的芬威体育集团引入战略投资者,AC米兰由红鸟资本控制,国际米兰则由橡树资本接管。交易标的几乎都是拥有欧冠履历和全球球迷基础的俱乐部。
资本进入方式不再是单纯买整家俱乐部,而是分层持有。城市足球集团以曼城为核心搭建多俱乐部网络,红鸟资本把AC米兰与图卢兹纳入组合,切尔西的伯利财团同时布局斯特拉斯堡。少数股权、优先股、球场改造基金和媒体版权公司等工具被组合使用,估值被金融化。
近年的福布斯和德勤榜单里,皇马、曼联、巴萨、利物浦、曼城、拜仁、巴黎圣日耳曼常居前列,热刺、切尔西、阿森纳紧随。榜单变化不大,但入榜门槛和头部与中游差距扩大。资本更愿意为欧冠常客和全球赞助网络支付溢价,而非为升降机俱乐部承担风险,少数中小俱乐部即使有球场项目也难获得同等报价。
原因之一是转播权和赞助收入向头部集中。英超海外版权、欧冠奖金和季前巡回赛收入让皇马、曼联、巴萨、利物浦、曼城、拜仁、巴黎圣日耳曼拥有更稳定现金流。资本评估俱乐部时,先看欧冠资格和商业开发天花板,再看本地社区价值。这种定价逻辑天然把中小俱乐部排在后面。
球场和基础设施成为资本入口。皇马推进伯纳乌改造,巴萨启动诺坎普翻新并出售未来转播权,曼联讨论新球场方案,切尔西在斯坦福桥扩建上反复权衡。大型项目需要长期低成本资金,只有估值高、品牌强的俱乐部才能吸引基建基金和私募债。中小俱乐部的主场改造则更依赖地方财政。
资本集中于头部让转会市场进一步分层。曼城、皇马、巴黎圣日耳曼可以提前锁定贝林厄姆、姆巴佩、哈兰德级别目标,切尔西和曼联用长期合同分摊成本,国际米兰、AC米兰、尤文图斯则更依赖免签和租借。欧冠改制增加比赛场次,头部俱乐部获得更多奖金和曝光,差距被继续拉大。
融资端同样承压。麻将糊了模拟器英冠、德乙、法甲中游和西甲小球会想引入基金时,常被要求用未来转播权、球场抵押或球员转会分成做担保。伯恩茅斯、布伦特福德、赫罗纳等俱乐部即使经营出色,估值仍难与曼联、切尔西相提并论。资本看到的不是短期战绩,而是可证券化的稳定现金流,这种筛选机制让中游俱乐部在人才和基建上同时承压。
欧足联财政可持续规则和英超盈利与可持续规则试图约束支出,但头部俱乐部通过关联赞助、多俱乐部网络和球场公司绕开限制。曼城与英超联盟的法律争议、切尔西此前的账目问题、巴萨的杠杆操作,都说明估值优势会转化为规则博弈能力。监管越复杂,资本越倾向头部。
城市足球集团旗下曼城与纽约城、墨尔本城、赫罗纳等形成网络,红鸟资本连接AC米兰和图卢兹,切尔西的伯利财团控制斯特拉斯堡,曼联新股东英力士也拥有尼斯。共享球探、数据和商业合同,让头部俱乐部估值获得组合溢价,中小俱乐部则可能沦为人才中转站。这种结构正在改变欧洲足球的所有权生态。
沙特公共投资基金收购纽卡斯尔联后,又通过沙特联赛引进克里斯蒂亚诺·罗纳尔多、本泽马、内马尔,并尝试把商业合作延伸到欧洲头部俱乐部。卡塔尔体育投资长期持有巴黎圣日耳曼,阿布扎比财团控制曼城。主权资本看重品牌影响力和赛事话语权,出价能力强,进一步推高头部俱乐部估值。
银湖资本投资城市足球集团,克利尔莱克资本是切尔西大股东,阿瑞斯管理公司为曼联提供债务融资,红鸟资本和橡树资本深度介入意甲。机构需要可退出、可定价、可组合的资产,头部俱乐部更像稀缺基础设施而非单纯球队。资本布局因此更重头部,估值集中度被金融工具放大。
头部估值高企也带来压力。曼联在格雷泽家族与吉姆·拉特克利夫爵士交易后仍需处理球场和阵容投入,切尔西在伯利财团治下大额引援面临盈利与可持续规则审查,巴萨的杠杆操作压缩未来收入空间。资本要求回报,头部俱乐部若战绩下滑,估值和现金流会同时承压。
英超和欧足联正讨论更严格的关联交易审查、工资帽和转会费摊销规则。欧盟法院对欧超的裁决、国际足联经纪人新规、各国政府对多俱乐部所有权的审查,都会影响资本向头部集中的速度。若规则收紧,头部俱乐部可能转向更隐蔽的合资和媒体公司结构,集中度未必下降。
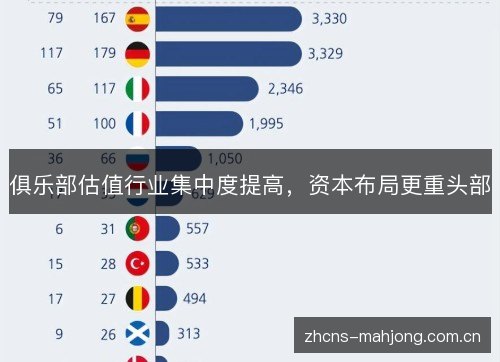
俱乐部估值行业集中度提高,资本布局更重头部,未来可能催生更多以皇马、曼联、利物浦、曼城、拜仁、巴黎圣日耳曼为核心的体育控股平台。球场、媒体版权、赞助和球员交易被打包成资产组合,上市、基金份额和私募债等工具会更常见。中小俱乐部若不能嵌入这些网络,融资成本会继续上升。
这种集中不只是财务现象,它会改写欧洲足球的竞争伦理。当资本把欧冠资格、球场资产和全球赞助视为可定价的核心资产,皇马、曼联、曼城、拜仁、巴黎圣日耳曼等头部俱乐部将获得更强议价权。中小俱乐部仍可通过青训、数据管理和社区经营突围,但需要更聪明的资本策略。未来监管与资本博弈将决定集中度的边界。